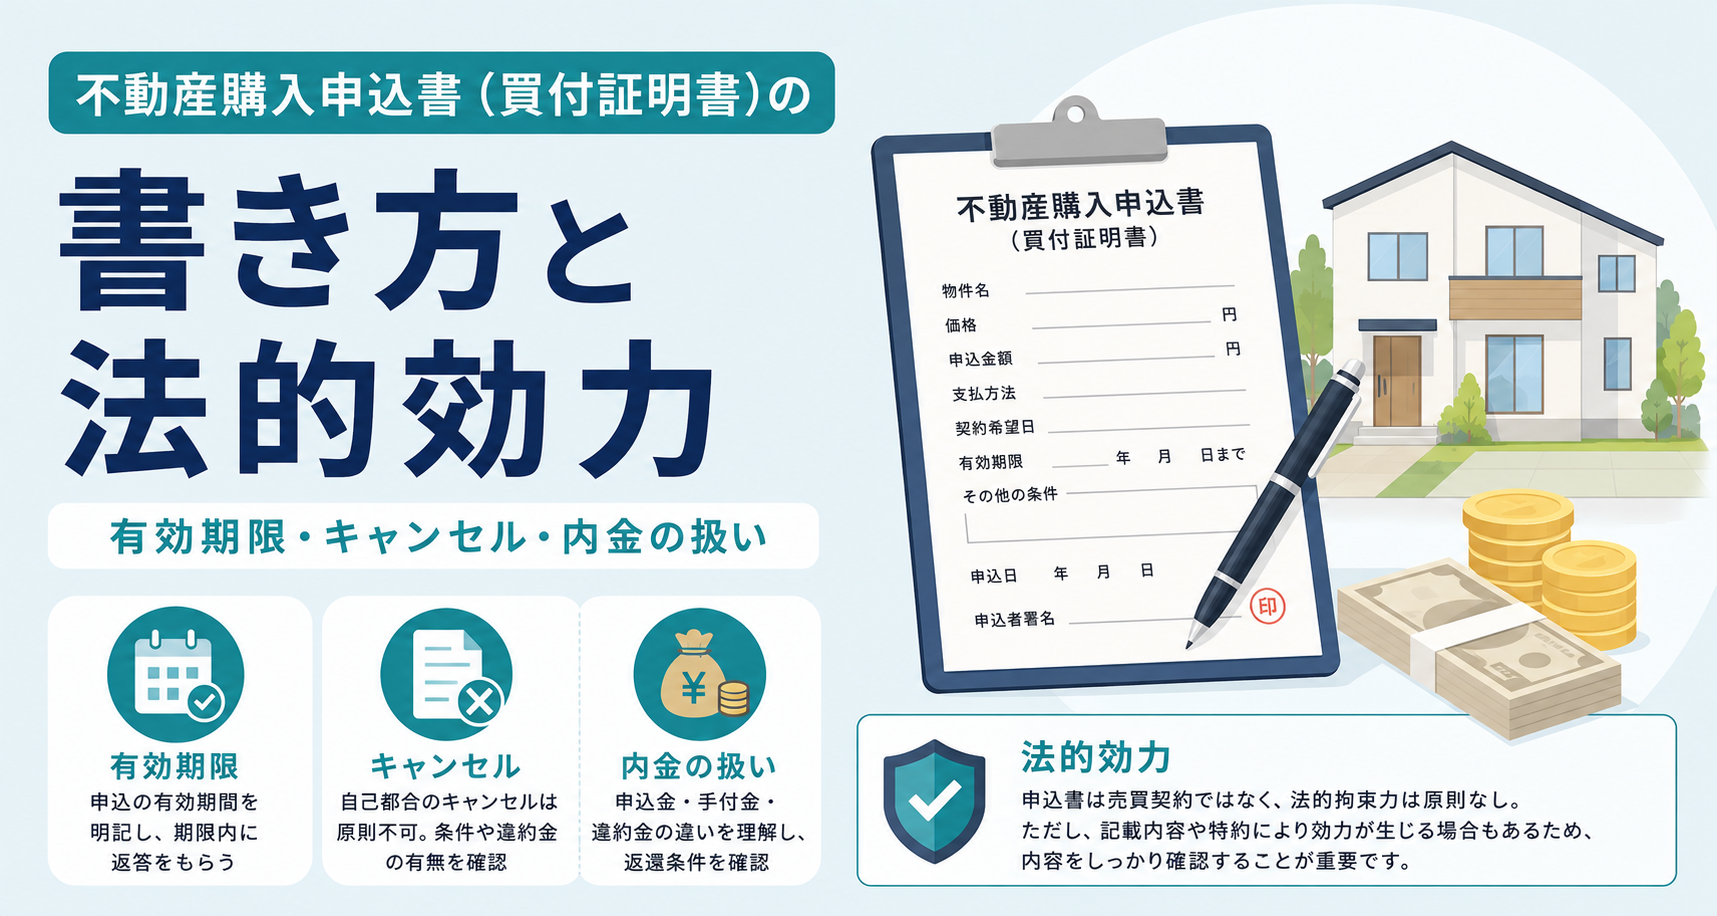
「この物件で進めましょう」と決めたとき、最初に書く紙が不動産購入申込書です。買付証明書、購入申込証などと呼ばれることもあります。売買契約書に押印する前の段階で出す書面なので気持ちのうえでは軽く感じますが、ここから売主との交渉が動きはじめます。この記事では、執筆時点で一般的に説明されている整理として、申込書の位置づけ、書き方、法的効力の考え方、有効期限やキャンセル、預けるお金の扱いまでを順に見ていきます。個別の物件についての判断は、仲介する不動産会社や専門家に確認してください。
不動産購入申込書とは何か|売買契約書との違いと、提出後に始まること
申込書は「買いたい意思」を書面で示すもの
不動産購入申込書は、買主が「この物件を、この価格と条件で買いたい」という意思を売主側に伝えるための書面です。仲介会社が用意した用紙に、希望価格や引き渡し時期などを記入して提出します。物件情報を見て問い合わせ、内見をして、心が決まった直後に渡されることが多い紙です。売主にとっては、口頭の「検討します」と違い、条件が具体的に見える形で届くという意味があります。
呼び名は会社によって違い、買付証明書、購入申込証、買受証明書などと書かれている場合もあります。名称が違っても、契約の手前で希望条件を伝える書面という役割は共通しているのが一般的です。まずは、手元の用紙の表題と、そこに印字されている注意書きを読むところから始めてください。
売買契約書との違いと、提出後に動きはじめること
売買契約書は、売主と買主が合意した内容を確定させ、互いに履行の義務を負う書面です。対して購入申込書は、原則として申し込みの段階にとどまり、これを出しただけで売買が成立するわけではないと説明されるのが一般的です。契約の場面では重要事項説明や手付金の授受が伴いますが、申込書の段階ではそこまで進みません。
ただし、後で触れるとおり「契約ではないから何を書いても関係ない」という話ではありません。書いた条件がそのまま交渉の出発点になり、後から覆すほど話がこじれやすくなります。埋める前に、その数字と条件で本当に進めるかを一度考える価値があります。
申込書が売主側へ渡ると、価格や引き渡し時期の調整が始まります。売主が複数の申し込みを受けている場合は、条件を並べて比較されます。並行して、住宅ローンを使う予定なら金融機関への事前審査が進み、売主側では他の見学予約の扱いを決めるなど、実務が同時に動きます。つまり提出は、関係者が時間と手間を使いはじめる合図でもあります。
この点を理解しておくと、後半で出てくるキャンセルの話も筋道が通ります。撤回が制度として可能かどうかと、周囲にどれだけ影響が出るかは、別の問題として分けて考えるとわかりやすくなります。
申込書に書く項目|購入価格・手付金・引き渡し希望日・住宅ローン利用の有無
購入希望価格と手付金の額
もっとも目を引く欄です。売出価格をそのまま書く場合もあれば、値引きを希望して下げた金額を書く場合もあります。いくらが妥当かは物件の条件、周辺の取引状況、売主の事情で変わるため、相場の数字を一般論で決めることはできません。担当者に、その物件の周辺で成約に至った事例の資料を見せてもらい、根拠を確認したうえで自分の金額を決めてください。
売買契約のときに支払う手付金を、いくら用意するかを書く欄です。上限や目安の扱いは取引の相手方や法令上の位置づけによって異なり、金額の相場をここで断定することはできません。売買代金に対してどの程度にするか、いつどのような方法で支払うかを含め、仲介会社と事前に相談してください。契約を解除する場面で意味を持つお金なので、額の決め方は後の選択肢に影響します。
引き渡し希望日、住宅ローンの特約、有効期限と条件欄
いつ契約したいか、いつ引き渡しを受けたいかを書きます。売主が住みながら売っている場合は、転居先が決まるまで引き渡せないこともあり、希望どおりにならないことがあります。賃貸の解約予告や子どもの転校時期など、こちらに動かせない都合があるなら、この欄と条件欄に書いておくと調整の材料になります。
ローンを使うかどうか、使うならどの金融機関で、事前審査は済んでいるかを書きます。融資が承認されなかった場合に契約を白紙に戻せる特約(いわゆるローン特約・融資利用の特約)を付けるかどうかは、契約段階で重要になる条件です。特約の有無と期限の設定は最終的に契約書の記載で決まるため、申込書の段階から担当者に確認しておくと後で慌てません。
申込みがいつまで有効かを記す欄と、自由に条件を書ける欄があります。条件欄は、価格以外の希望を伝えられる貴重な場所です。付帯設備をそのまま残すのか撤去するのか、境界の明示や測量をどうするか、現況のまま引き渡すのかなど、後で揉めやすい点はここで触れておくと、交渉の記録として残ります。
記入例で見る書き方|価格交渉を書くときの表現と、条件欄でよくある書き漏れ
価格欄は「いくらなら買うか」を一つに絞る
「できれば安く」「相談したい」といった曖昧な書き方をすると、売主側が判断できず、返事が遅れます。書くのは、自分が実際に払える一つの金額です。上限をどこに置くかは資金計画の話なので、毎月の返済額と諸費用まで含めて先に整理しておきます。値引きを希望するなら、その金額で申し込むと明記したうえで、理由を条件欄に添える形が扱いやすいでしょう。
価格を下げて出すときは、なぜその金額なのかを短く書き添えると、売主側で検討しやすくなります。設備の更新が必要そうだ、駐車場の位置が希望と違う、引き渡し時期をこちらが合わせる代わりに、といった書き方です。感情的な表現や、物件を貶める書き方は避けます。読むのは売主本人です。交渉相手に直接読まれる文章だと考えて書いてください。
書き漏れが起きやすい欄と、空欄のまま出さないこと
よく抜けるのは、資金の内訳(自己資金と借入の割合)、連帯債務や連名で購入するかどうか、いま住んでいる家の売却が前提かどうか、といった項目です。とくに「今の家が売れたら買う」という前提があるなら、その旨を必ず書いておきます。前提を伏せたまま話が進むと、契約の直前で条件が食い違い、双方に迷惑がかかります。
迷った欄を空欄で出すと、後から相手の解釈で埋められることがあります。その場で決められないなら「相談のうえ決定」と書き、いつまでに決めるかを添えます。書いた内容は控えを取り、提出前に手元で撮影しておくと、後で確認するときに役立ちます。
法的効力はどこまであるか|「契約ではない」と言われる理由と、実務上の拘束力
売買が成立していないと説明される理由と、それでも実務で重い理由
不動産の売買は、売主と買主が売買の内容について合意して初めて成立します。購入申込書は買主側から条件を示す段階の書面であり、売主の承諾が揃っていないため、これだけでは売買契約が成立したことにはならない、というのが一般的な説明です。そのため多くの用紙には、本書は売買契約の成立を意味しない旨や、撤回できる旨が印字されています。まずは手元の用紙にその記載があるかを読んでください。
法的な拘束力の議論とは別に、実務では重い意味を持ちます。売主は他の見学希望者を断り、仲介会社は契約書類の準備を始め、場合によっては売主が次の住まいの手続きに入ります。撤回できる場面であっても、そこまでに動いた分の影響は消えません。出す前によく考えることが、結局いちばん確実な自衛になります。
書面の名前ではなく中身で判断される|迷ったら押印の前に専門家へ
注意したいのは、表題が「申込書」であっても、記載内容によっては単なる申し込みを超える約束と評価される余地がある点です。違約時の負担を定める条項や、撤回を制限する文言が入っていないかを確認してください。判断は個別の記載と経緯によるため、一般論として「絶対に大丈夫」と言い切ることはできません。
書かれている条項の意味がはっきりしない、担当者の説明と用紙の記載が食い違う、という場合は押印の前に立ち止まります。最終的な法的判断は弁護士や司法書士など専門家の領域です。宅地建物取引業者の対応そのものに疑問がある場合は、都道府県で宅地建物取引業を所管する窓口や、業界団体の相談窓口に問い合わせる方法もあります。
有効期限と一番手・二番手|期限を切られたときの考え方
有効期限が置かれる理由と、一番手・二番手という順番
申込書には、いつまでこの申し込みが有効かを書く欄が設けられているのが一般的です。期限があるのは、売主をいつまでも待たせない、買主も宙ぶらりんにしないという相互の都合からです。長さは物件や会社の運用で異なるので、渡された書面に記された日付をその場で確認してください。期限を過ぎた申し込みは効力を失う扱いとされることが多く、必要なら出し直しになります。
人気のある物件では、複数の買主から申し込みが入ります。実務では先に申し込んだ人を一番手、その後を二番手と呼び、まず一番手と交渉するのが慣行として説明されます。ただし、これは法律で定められた順位ではなく、売主が誰と契約するかを選べるのが原則です。条件のよい二番手が優先されることもあり得ます。順番の扱いは会社や売主の方針で変わるので、担当者に運用を聞いておきます。
「今日中に」と急かされたとき
その場で決めるよう強く促されることがあります。急ぐ理由が本当にあるのかを、事実として確認してください。他に申し込みが入っているのか、いつ判断されるのか、書面や事実で説明できるのかを聞きます。答えが曖昧なまま押印を迫られる状況は、いったん持ち帰る理由になります。資金計画が固まっていない段階で数字だけ埋める判断は、後で自分を縛ります。
キャンセルしたい場合の手順|違約金が発生する段階との境目
いまどの段階にいるかを確認し、撤回は記録に残る形で伝える
やめたいと思ったとき、最初にすることは段階の確認です。申込書を出しただけなのか、売買契約書に署名押印して手付金を払ったのかで、話がまったく変わります。手元の書面の名称と、お金を払ったかどうか、領収書や預り証を受け取っているかどうかを並べて整理してください。この整理ができていれば、相談する相手も決まります。
撤回できる段階であっても、伝え方は記録に残る形にします。担当者に電話で伝えたうえで、撤回する旨と日付を書いたメールや書面を送り、控えを保存します。後になって「聞いていない」という食い違いが起きたとき、記録があるかどうかで話の進み方が変わります。理由は正直に、簡潔に書けば足ります。
違約金が問題になる境目と、撤回を繰り返した場合
負担が生じるかどうかは、売買契約が成立しているか、手付金など金銭の授受があるか、書面にどのような取り決めがあるかで決まります。契約後の解除には、手付による解除や違約金の定めが関わり、どの時期かによって扱いが変わるのが一般的な説明です。具体的な金額や期限は契約書の条項によるため、必ず自分の契約書を読み、必要なら専門家に見てもらってください。
法的な制裁の話ではありませんが、同じ地域で複数回の撤回を重ねると、仲介会社や売主から真剣度を疑われ、次の申し込みで扱いが慎重になることがあります。申込書は契約より軽い紙ではあっても、何度でも試せる札ではない、という感覚で扱うのが無難です。
内金・申込証拠金を求められたら|預り証の確認と返還の取り決め
名前が違えば扱いも違う|預り証で確認すること
申込みの際に「申込証拠金」「預り金」「内金」といった名目でお金を求められることがあります。呼び方によって性質の説明が変わり、契約が成立した場合に代金の一部へ充当されるものもあれば、あくまで一時的に預かるだけのものもあります。渡す前に、それが何のためのお金で、どういうときに返るのかを、言葉ではっきり確認してください。
お金を渡すなら、預り証や領収書を必ずその場で受け取ります。確認するのは、宛名、日付、金額、名目、受領した会社名と担当者、そして返還の条件です。名目が空欄だったり、返還について何も書かれていない書面は、後で解釈が割れます。書いてもらえないなら、その時点で渡さないという判断があってよい場面です。
返還の取り決めを先に文字にする|渡さない選択肢もある
契約に至らなかったときにどうなるかを、渡す前に文字にしておきます。全額返るのか、何かが差し引かれるのか、いつまでに返るのか。口頭の「大丈夫です」は記録に残りません。宅地建物取引業者との取引では預かったお金の返還について定めがあると説明されることがありますが、実際にどう適用されるかはケースによります。担当者と、必要なら行政の相談窓口や専門家に確認してください。
申込みの段階でお金を預けることが常に必須とは限りません。求められた理由を聞いたうえで、契約時に手付金として支払う形にできないかを相談するのも一つです。用意できない、納得できないと感じたら、そのまま伝えてかまいません。
印鑑・記名押印まわりの実務|認印で足りるケースと、共有名義で購入する場合
申込書の押印と、共有名義で購入する場合
申込書は契約書ほど厳格な様式が求められないことが多く、認印で受け付けられる運用が一般的です。ただし会社や案件によって求めるものが違うので、実印が必要か、印鑑証明書が要るかは、その場で担当者に確認します。電子的な申込みに対応する会社もあり、その場合は本人確認の方法が別に定められます。どちらであっても、署名した内容が自分の意思と一致しているかを最後に読み返してください。
夫婦や親子で持分を分けて購入する予定なら、申込みの段階から全員の氏名を書くのが基本です。持分の割合は、それぞれが実際に負担したお金の割合と整合させるのが原則的な考え方とされ、ここがずれると税務上の論点になることがあります。持分の決め方と贈与の扱いは、税務署または税理士に確認してください。ローンを連帯債務やペアローンで組むかどうかも、この段階で家族の合意を取っておきます。
代理で提出するときと、控えの受け取り
本人が同席できず、家族が代わりに書く場面もあります。その場合は誰が本人で誰が代理かを明記し、後日、本人が内容を確認できるようにしておきます。名義人になる人が中身を知らないまま話が進むのは、後々もっとも揉めやすい形です。
記入して提出したら、控えかコピーを受け取ります。何を、いつ、どの条件で申し込んだかは、交渉が進むほど記憶があいまいになります。控えがあれば、契約書ができあがったときに、申込みの内容と食い違っていないかを一つずつ照合できます。
まとめ|申込書を出す前に確認しておくこと
申込書と売買契約書は役割が異なります。契約後の手付解除・違約金・ローン特約については不動産売買契約書の確認ポイントで条項を照合してください。
購入申込書は、契約の手前にある書面でありながら、そこから先の交渉の土台になります。書く前に確認したいのは、価格と手付金の考え方、引き渡し時期の希望、ローンを使うかどうかと特約の扱い、有効期限、そしてお金を預けるならその名目と返還条件です。用紙に印字された文言は最後まで読み、意味がわからない条項は押印の前に聞いてください。
ここで整理した内容は、執筆時点で一般的に説明されている考え方です。金額の目安、法令の適用、税務上の扱いは個別の事情で変わります。物件ごとの判断は仲介する不動産会社に、登記や契約条項は司法書士・弁護士に、持分や資金援助の税務は税務署や税理士に確認したうえで進めてください。







コメント