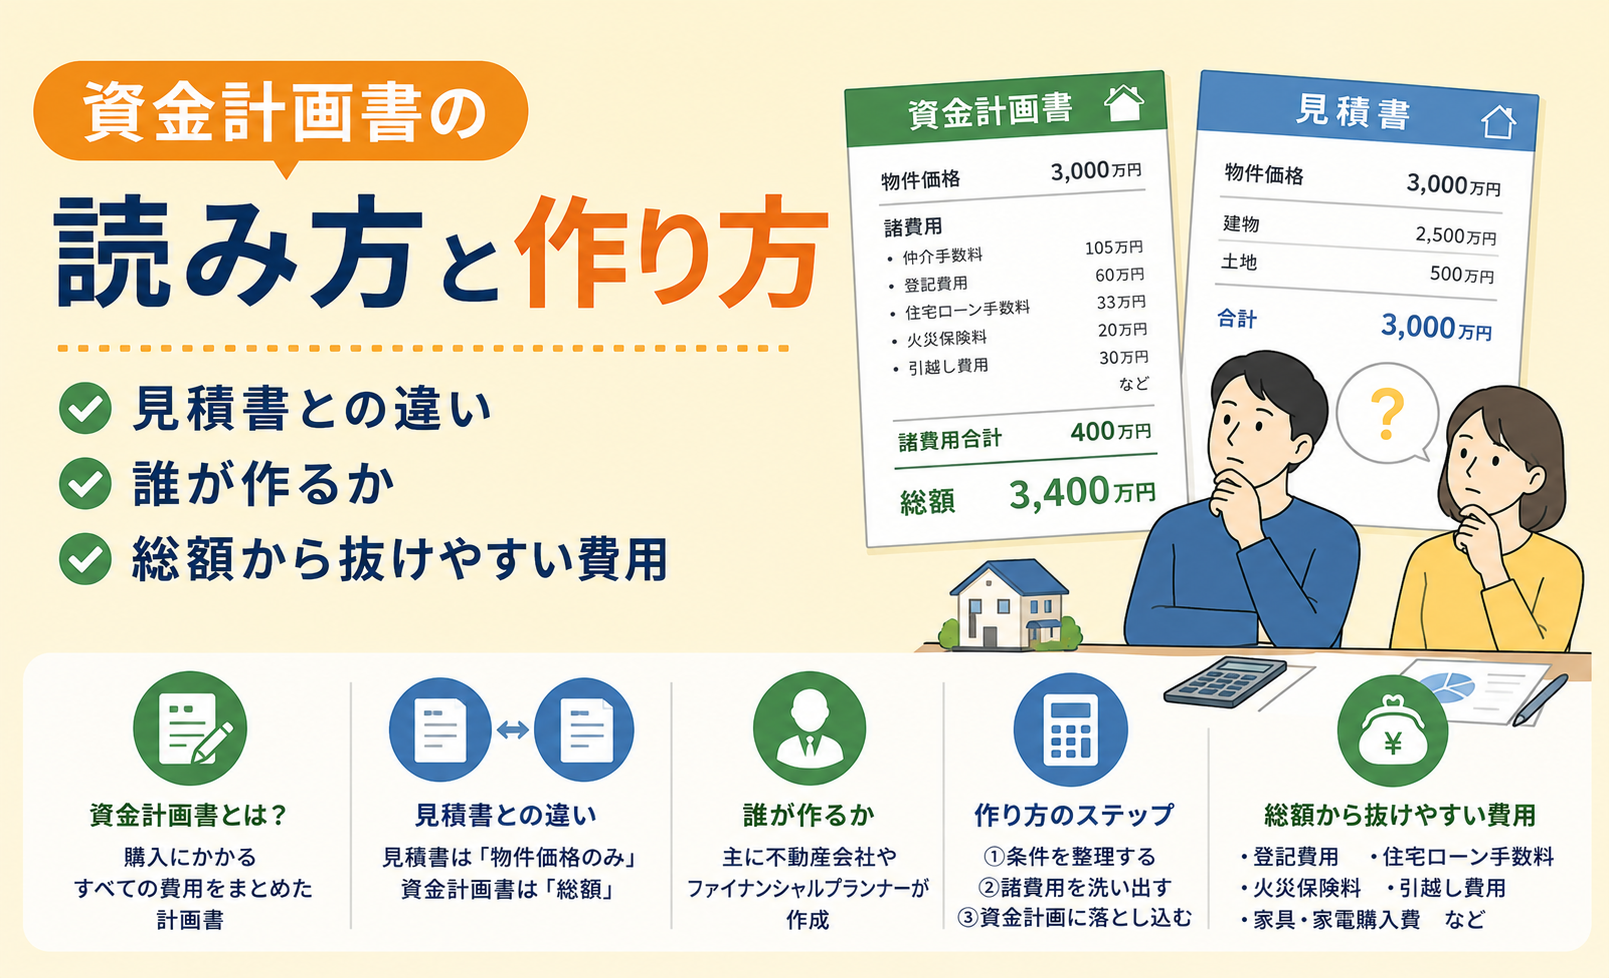
「営業担当から資金計画書を渡されたけれど、数字が並んでいるだけで妥当かどうか分からない」という状態は珍しくありません。資金計画書は、住まいの購入で出ていくお金と、それをどう用意するかを一枚にまとめた書類です。ここでは金額の目安を示すのではなく、渡された書類のどこを見て、誰に何を確認すればよいかという手順を整理します。制度や商習慣は地域・会社・時期によって変わるため、この記事は執筆時点の一般的な整理として読み、個別の判断は不動産会社・金融機関・税理士や司法書士などの専門家に確認してください。
この記事でわかること
- 資金計画書・見積書・住宅ローン返済予定表の役割の違い
- 物件価格・諸費用・自己資金・借入額を確認する順番
- 引っ越し・家具家電・保険・登記など抜けやすい費用
- 「概算」「別途」「未記載」の項目をどう確認するか
- 複数社の資金計画を同じ条件で比較する方法
資金計画書とは何か|見積書・住宅ローン返済予定表との役割の違い
資金計画書は「総額」と「お金の出どころ」を一枚にした表
資金計画書は、物件そのものの価格に加えて、手続きや引き渡しに伴って発生する費用を並べ、その合計を自己資金と借入でどう賄うかまでを一枚に収めた表です。呼び方は会社によって資金計画表・お支払い計画書などと変わりますが、役割は「総額」と「出どころ」を突き合わせることにあります。逆に言えば、総額だけが書かれていて出どころが無い紙や、借入額だけが目立つ紙は、資金計画書として片側しか見せていないことになります。
見積書・返済予定表との使い分け|三つを混ぜて読まない
見積書は、工事や商品ごとの内訳と数量、単価を示して、金額の根拠を説明する書類です。資金計画書に一行で載っている項目が、見積書では何十行にも分かれていることがあります。両者は競合するものではなく、資金計画書で「全体として払えるか」を見て、見積書で「その一行が何でできているか」を確かめる、という関係で使い分けます。金額に疑問が出たときに開くのは見積書のほうです。
住宅ローンの返済予定表(償還予定表)は、借入が実行されたあとに、いつ・いくら返し、そのうち元金と利息がどう配分されるかを並べた表です。資金計画書の段階で出てくるのは、あくまで試算としての返済額にすぎません。三つの書類は時点も目的も違うため、「資金計画書に書いてある返済額」と「実際の返済予定表の金額」を同じものとして扱わないでください。条件が確定したあとに、改めて金融機関の書類で確認します。
誰が作る書類か|仲介会社・ハウスメーカー・金融機関で内容が変わる理由
作成者によって載る範囲が変わる|仲介会社・ハウスメーカー・金融機関
中古住宅やマンションの売買では、仲介会社が資金計画書を作ることが多くなります。この場合、物件価格と取引に伴う費用、住宅ローンの利用を前提とした概算が中心になり、入居後の設備更新やリフォームは範囲外として省かれることがあります。省かれていること自体が誤りとは限りませんが、読む側が「この紙に入っていない支出がある」と分かっていないと、総額を小さく見積もったまま話が進みます。
注文住宅では、建物本体と付帯工事、屋外まわりの工事などが細かく分かれ、標準仕様と別途工事の線引きが資金計画書の書き方に強く影響します。同じ「建物」という言葉でも、どこまでを含むかは会社ごとに違います。項目名だけを見て同じ内容だと判断せず、その一行に何が含まれ、何が含まれないかを口頭ではなく書面で確認しておくと、後から出てくる追加分を減らせます。
金融機関や住宅ローンの相談窓口が示す資料は、借入ができるかどうかと返済の見通しに焦点が当たります。物件側の費用については、担当者が聞き取った内容をそのまま置いていることがあり、実際の見積と食い違う場合があります。金融機関の資料と販売側の資金計画書を並べ、同じ項目で金額が違うところがあれば、どちらが新しく、どの前提で作られたのかを両方に確認します。
「誰が・いつ時点で・何を前提に作ったか」を必ず聞く
どの会社が作った書類であっても、最初に確認するのは作成者・作成日・前提条件の三つです。前提条件とは、想定している借入額、返済年数、金利の種類、入居予定時期、そして「概算で置いた項目」のことです。この三つが紙の上に書かれていない場合は、書き足してもらいます。前提が書かれていない資金計画書は、後から比較することも検証することもできません。
資金計画書に必ず載る項目|物件価格・諸費用・自己資金・借入額の並び
二つのかたまりに分けて読み、両側の合計が合うか確かめる
多くの資金計画書は、必要な支出と、資金の調達方法という二つのかたまりで構成されています。必要な支出の側には物件価格、工事や仕様の追加分、取引や手続きに伴う費用が並び、調達の側には自己資金、住宅ローンの借入額、家族からの援助の予定額などが並びます。まずはこの二つのかたまりを指で区切ってから読むと、いま自分がどちらを見ているのかを見失いにくくなります。
最初にやるのは金額の妥当性の検討ではなく、合計が合っているかの確認です。必要な支出の合計と、調達の合計が一致していなければ、どこかに未記入か重複があります。電卓を入れて合わないときは、その場で担当者に差の理由を尋ねます。ここで「だいたい合っています」で流れてしまう場合、その紙は検討の土台としては使えません。
諸費用がひとまとめの一行になっていたら内訳を求める
支出の側で最も注意して見るのは、諸費用という一行です。ここには性質の違うものが同居しやすく、まとめられているほど中身を確認しにくくなります。一行になっている場合は、内訳の書面を求めてください。内訳が出てきたら、それぞれについて「支払先はどこか」「いつ支払うか」「金額は確定か概算か」の三点を書き添えていきます。金額そのものより、この三点が埋まるかどうかが重要です。
抜けやすい費用の見つけ方|引っ越し・家具家電・カーテン・照明・登記の実費
「建物に付いてこないもの」と手続きの実費から確認する
資金計画書から抜けやすいのは、売買や工事の契約には含まれないのに、住み始めるためには必要になるものです。項目名として挙げるなら、引っ越し、家具、家電、カーテンやブラインド、照明器具、エアコンの本体と設置、テレビや通信の配線工事、表札やポスト、網戸やカーテンレールといった細かいものです。これらは金額を先に決めるのではなく、まず項目として紙に書き出すところから始めます。
登記の手続き、住宅ローンの契約、火災保険や地震保険の加入、境界や建物の状態を確認する調査など、契約や引き渡しの前後には手続きに伴う支払いが発生します。これらは支払先が売主でも施工会社でもないことがあり、資金計画書の上では見落とされやすい部分です。支払先ごとに行を分け、金額欄が埋まらなくても項目だけ先に立てておくと、抜けが目に見える形で残ります。
入居後に続く費用も同じ紙に書き、質問の型で抜けを探す
購入時の一時的な支出だけでなく、毎年・毎月続く支出も同じ紙に置いておきます。項目としては、固定資産税や都市計画税、マンションであれば管理費と修繕積立金、駐車場の使用料、火災保険の更新、戸建てなら将来の外壁や屋根の修繕、給湯や空調といった設備の交換などです。金額は物件と契約で変わるため、ここでも数字を入れるより先に、誰に確認すれば分かるかを書いておきます。
抜けを探すときは、費目を一つずつ思い出すより、決まった型で聞くほうが早く進みます。「この紙に載っていない支払いで、入居までに発生するものはありますか」「入居初月に現金で必要になるのはどれですか」「この見積に含まれない工事や商品はどれですか」の三つです。担当者がその場で答えられない項目には保留の印を付け、回答の期限を決めて記録します。
「概算」と書かれた欄の扱い|後で増える項目と、確定できる時期
概算欄は「未確定」の印|確定する時期と条件を欄ごとに聞く
概算・予定・目安・別途といった言葉が付いた欄は、まだ確定していないという印です。重要なのは、その欄が「いつ確定するか」です。仕様を決めた時点で確定するもの、契約時に確定するもの、金融機関の審査結果や引き渡し時期が決まってから確定するものがあり、時期はばらばらです。欄ごとに確定予定の時期を書き込んでいくと、いつまで総額が動き続けるのかが見えます。
概算の欄には、下がる余地があるものと、上がりやすいものが混じっています。上がりやすいのは、現地の状況がまだ確定していない工事、仕様を選ぶ余地が残っている設備、数量が後から決まるもの、そして期間の長さに連動するものです。これらについては「なぜ今は確定できないのか」「何が決まれば確定するのか」を聞き、確定の条件を書き留めておきます。
概算欄をそのままにしておくと、最終的な契約書や請求の段階で初めて金額を知ることになります。確定したタイミングで書面またはメールで知らせてもらうこと、そして確定のたびに資金計画書を更新してもらうことを、口頭ではなくやり取りの残る形で依頼しておきます。更新のたびに古い版を残しておけば、どの欄がいつ動いたのかを後から追えます。
自分でも作れる簡易版|エクセルで管理するときの列の作り方
列は金額の周りの情報にし、行は支払いの順に並べる
表計算ソフトで自分用の資金計画表を作るときは、金額の列を増やすより、金額の周りの情報を列にするほうが役に立ちます。具体的には、項目名、区分(物件・工事・手続き・入居準備・入居後)、金額、確度(確定か概算か)、確定予定時期、支払先、支払時期、そしてその数字がどの書類のどこから来たのかという出典です。テンプレートを探す前に、この列構成を先に決めてしまいます。
資金計画書の行順は、それを作った会社の都合で並んでいます。自分の表では、支払いが発生する順に並べ替えると、いつ現金が必要になるのかが見えます。契約時、着工時、上棟時、引き渡し時、入居後といった区切りで小計を出しておくと、手元の資金が足りる時期と足りない時期が分かります。借入の実行時期と支払時期がずれる場合の扱いも、この並びで整理できます。
合計欄に数字を直接打ち込むと、行を足したときに合わなくなります。合計は必ず式で計算し、区分ごとの小計も式にします。また、更新するたびに上書きせず、日付を付けたファイルとして残します。会社側から新しい資金計画書が出るたびに自分の表を更新し、差分が出た行に印を付けておけば、次の打ち合わせで聞くことがそのまま決まります。
配布されているテンプレートを使う場合でも、最初に自分の前提を一行目に書いておきます。想定する入居時期、借入の条件、返済年数、手元に残しておきたい資金の考え方などです。前提が書かれていない表は、数か月後に見返したときに、なぜその数字を置いたのかが分からなくなります。前提が変わったときは、個々の数字ではなく前提の行から直します。
月々の返済に落として確かめる|手取りに対する割合と、変動する支出の織り込み方
比べる相手は手取り|住まいに関わる支出をまとめて一つの枠で見る
返済額の重さを見るときは、額面の年収ではなく、実際に口座へ入る手取りと比べます。額面で見ると余裕があるように見えても、税や社会保険料が引かれたあとの金額で見ると印象が変わります。割合の目安は情報源によって違い、家族構成や他の支出によっても変わるため、一般に語られる数字をそのまま当てはめず、自分の手取りと現在の支出から確かめてください。
月々の負担を見るときは、返済額だけを取り出さず、住まいに関わる支出をまとめて一つの枠として扱います。管理費や修繕積立金、駐車場代、固定資産税や都市計画税を月割りにしたもの、火災保険料、そして戸建てなら将来の修繕に備える積み立てです。いまの家賃と比べるときも、この枠どうしで比べないと、負担が軽くなったように見えてしまいます。
変わる時期を書き出し、条件を変えた試算も出してもらう
返済は長い期間続くため、途中で収入や支出が変わる時期を先に書き出しておきます。教育費が増える時期、車の買い替え、働き方が変わる可能性、定年や再雇用の時期などです。金額を精密に置く必要はありません。「この年に支出が増える」という時期の目印があるだけで、返済額を決めるときの判断が変わります。
変動金利を前提にした試算は、その金利が続くとした場合の一つの見え方にすぎません。金利の種類、返済年数、繰り上げ返済の有無など、条件を変えた試算を複数出してもらい、返済額がどう動くかを確かめます。これは結果を約束するための作業ではなく、幅を知るための作業です。試算の前提は必ず紙に残し、どの前提の数字なのかが後から分かるようにしておきます。
複数社の資金計画書を比べる手順|条件をそろえてから比較する
借入額・返済年数・入居時期をそろえてから並べる
会社ごとに前提が違う資金計画書をそのまま並べても、総額の大小は比べられません。まず、借入額、返済年数、金利の種類、入居予定時期、含める工事の範囲をそろえた条件を自分で決め、その条件で作り直してもらいます。条件をそろえて再作成を依頼すると、会社ごとの資金計画を同じ前提で比較しやすくなります。依頼方法や対応可否は会社によって異なるため、比較したい条件を具体的に伝えて確認してください。
無い欄は「未記載」と書き、差の理由を説明できるかで判断する
比較表を作るときは、左の列に項目名を並べ、各社を右に並べます。ある会社の書類に載っていない項目は、空欄にせず「未記載」と書きます。空欄のままにすると「かからない」と読めてしまいますが、実際には「この紙には書かれていない」だけであることが多いためです。未記載の欄は、そのまま次回の打ち合わせの質問リストになります。
条件をそろえて比べても差は残ります。見るべきは差の大きさより、その差を一行で説明できるかどうかです。含まれる工事の範囲が違う、想定している時期が違う、概算の置き方が違うといった理由が言えるなら、その差は検討の材料になります。理由の分からない差が残る場合は、まだ条件がそろっていないと考えて、比較を進める前の段階に戻ります。
資金計画書を比較するときの見落とし防止
物件本体価格だけでなく、登記・融資・火災保険・引っ越し・外構・予備費を含めて比較します。複数社の見積書では税込・税抜や諸費用の計上範囲をそろえましょう。
比較・相談の次の一歩
判断材料を整理したうえで、住宅購入の手順も参考にしてください。契約や費用の条件は各社の見積書・契約書で最終確認しましょう。
よくある質問
資金計画書では物件価格だけでなく諸費用と購入後の維持費を含めて、手元資金が不足しないか確認してください。 概算の項目は確定する時期と確認先を明記し、契約前に資金不足がないか再計算してください。
Q. 資金計画書と見積書は同じものですか?
Q. 資金計画書の「概算」はそのまま予算にして大丈夫ですか?
Q. 資金計画書から抜けやすい費用は何ですか?
Q. 複数社の資金計画書は総額だけ比較すればいいですか?
Q. 頭金を入れられるだけ入れたほうが安全ですか?
Q. 住宅ローンの返済額は資金計画書だけで判断できますか?
まとめ|資金計画書は「確認する順番」を決める道具
資金計画書の良し悪しは、書かれている金額が高いか安いかでは決まりません。前提が書かれているか、合計が合っているか、概算の欄に確定時期が入っているか、抜けやすい項目が項目として立っているか。埋まっていない欄を見つけていくことが、この書類を読む作業の中心になります。
金額や制度の扱いは、物件・契約・地域・時期によって変わります。税や登記の扱いは税務署や税理士・司法書士へ、借入の条件は金融機関へ、工事の範囲は施工会社へ、というように確認先を分け、やり取りが残る形で聞いてください。この記事の内容は執筆時点の一般的な整理であり、個別の判断は必ず専門家に相談してください。







コメント