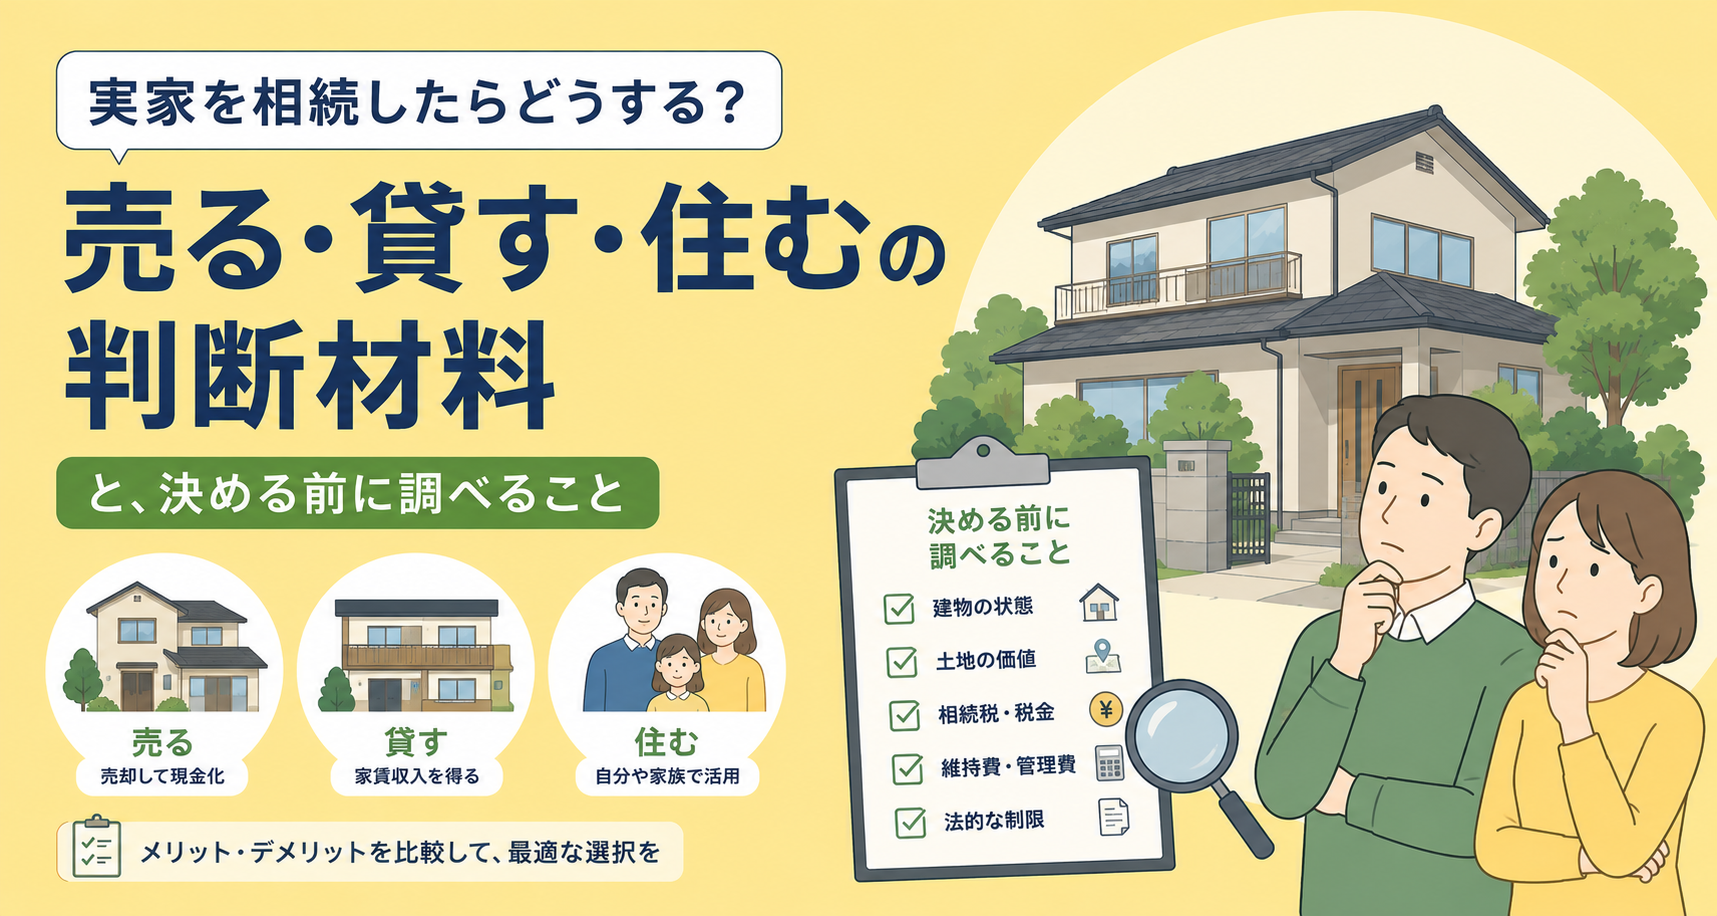
親が住んでいた家を相続することになると、気持ちが落ち着かないうちに「この家をどうするか」という問いが家族の前に置かれます。売るのか、貸すのか、誰かが使うのか。どれも一長一短で、しかも決めないままでも家は残り続け、税金と管理の手間だけが進んでいきます。
この記事は、結論を出すための記事ではありません。決める前に手元へそろえておきたい事実と、それぞれの選択肢で発生する費用や手間の種類を並べ、どこへ確認しに行けばよいかを整理します。税金や登記にかかわる部分は、制度の名前と確認先だけを示します。ここに書くのは執筆時点の一般的な整理であり、個別の判定は税務署・法務局・自治体の窓口や、司法書士・税理士・弁護士などの専門家に、自分の家の書類を持って確認してください。
この記事でわかること
- 実家を相続した直後に確認する名義・登記・境界・借入
- 売る・貸す・住むの判断軸と、それぞれで続く費用
- 相続登記や売却時の税制で確認したい期限
- きょうだいで揉めにくくする進め方と、売却査定の使い方
相続登記は2024年4月1日から義務化され、不動産を相続で取得したことを知った日から原則3年以内の申請が必要です。2024年4月1日より前に開始した相続で未登記の不動産も対象で、原則として2027年3月31日までの対応が必要です。遺産分割がまとまらない場合などは相続人申告登記で申請義務を履行できる場合があります。期限が近い場合は法務局や司法書士へ早めに確認してください。
決める前に確認する事実|名義・境界・登記・残っている借入
どの選択肢を選ぶにしても、先に確かめておかないと話が前へ進まない事実があります。ここが曖昧なまま「売ろう」「貸そう」と進めると、あとから前提が崩れてやり直しになります。まずは気持ちの話をいったん置いて、書類で分かることから埋めていきます。
名義と登記の状態を登記事項証明書で確かめる
建物と土地の名義が、亡くなった親のままなのか、さらに前の世代のままなのかで、その後の手順はまるで変わります。祖父母の代で登記が止まっていると、関係する相続人の数が一気に増え、まず全員へ連絡を取るところから始めることになります。名義の状態は登記事項証明書で確認でき、法務局の窓口やオンラインでの請求方法が案内されています。土地と建物は別々に登記されているので、両方を取ってください。
相続登記は2024年4月1日から義務化されています。不動産を相続で取得したことを知った日から原則3年以内に申請が必要です。2024年4月1日より前に開始した相続で未登記の不動産も対象で、原則として2027年3月31日までの対応が必要です。遺産分割がまとまっていない場合などに利用できる相続人申告登記の制度もあるため、期限が気になる場合は法務局または司法書士へ早めに確認してください。
土地の境界と、残っている借入を確認する
売るときにも貸すときにも、土地の範囲がはっきりしているかどうかは効いてきます。境界標が現地に残っているか、測量図が手元にあるか。古い家では図面が見つからないこともあります。境界があいまいなまま話を進めると、買主から測量を求められて費用と時間が余分にかかり、隣地の方の立ち会いが必要になることもあります。図面の有無は法務局や土地家屋調査士に相談すると整理できます。
あわせて、借入の有無も確かめます。親名義の住宅ローンが残っている場合、団体信用生命保険で完済される扱いになるのか、そのまま残るのかは契約によって異なります。抵当権が登記に残っていれば、売るときには外す手続きが必要です。返済中の借入や、事業のために担保へ入れた土地がないかは、通帳や郵便物を手がかりに金融機関へ照会してください。
選択肢は3つ|売る・貸す・自分たちで使う、それぞれで発生する費用
| 選択肢 | 向いているケース | 主な負担 | 最初に確認すること |
|---|---|---|---|
| 売る | 使う予定がなく、維持管理を続けたくない | 仲介・片付け・測量・税金など | 査定額、売却費用、税制の適用可否 |
| 貸す | 需要があり、修繕して長期保有したい | 修繕・募集・管理・空室リスク | 想定家賃、必要修繕、管理方法 |
| 住む・残す | 家族が使う予定や強い保有理由がある | 固定資産税・保険・維持管理 | 年間維持費、管理担当、修繕計画 |
迷っている段階でも、売却査定と賃料査定を先に取ると、感覚ではなく数字で比較しやすくなります。
選択肢は大きく三つです。どれが得かは家の状態と家族の事情で変わるため、まずは「それぞれで何にお金がかかるのか」という種類を並べて比べます。金額そのものは物件と地域で大きく動くので、見積もりを取って自分の家の数字に置き換えてください。
売る・貸す・使う、それぞれで出ていく費用の種類
売る場合は、仲介を頼むなら仲介手数料、契約書には印紙、抵当権が残っていれば抹消の登記費用がかかります。譲渡益が出れば税金の話も出てきます。建物を解体して土地として売るなら解体費、境界が未確定なら測量費が加わります。仲介手数料には法律で上限の決め方が定められているので、提示された金額の考え方は不動産会社の説明と公的機関の案内で確認してください。
貸す場合は、まず人が住める状態にする工事が要ります。水回りの設備、給湯器、内装、雨漏りやシロアリの補修。加えて募集の広告費や、管理会社に任せるなら毎月の管理料。入居者が決まるまでの空室期間も、収入がないまま固定資産税だけが出ていく期間になります。
自分たちで使う場合は、誰も住まなくても、所有している限り固定資産税はかかります。都市計画税は市街化区域など課税対象区域にある土地・家屋が対象で、火災保険料は契約を継続する場合に負担が続きます。庭木の手入れ、通水、換気、郵便物の処理といった維持の手間も、実質的な費用です。遠方であれば、交通費と移動の時間が毎回そこに乗ります。
費用は「一度きり」と「毎年」に分けて並べる
比較で混乱しやすいのは、一度きりの支出と毎年続く支出を同じ列に並べてしまうことです。解体費や修繕費や片付けの費用は一度きり、固定資産税や保険料や管理料は毎年です。紙を左右に分け、左に一度きり、右に毎年と書いて、選択肢ごとに項目を書き出すと、家族で見比べやすくなります。
金額そのものは物件と地域で大きく動くため、ここで相場は示しません。解体、修繕、片付け、仲介については、同じ条件で複数社から見積もりを取り、自分の家の数字で表を埋めてください。税額の見込みは、課税明細書や納税通知書を手元に置いて市区町村や税務署へ相談すると、推測ではなく実際の数字で確認できます。
売る場合に効いてくる制度|居住用財産の特例と相続空き家の特例の適用条件
売って利益が出たときには譲渡所得として課税される場面があり、その負担を軽くするための特例がいくつか用意されています。ただしどれも適用の条件が細かく、自分のケースが当てはまるかは書類で判定されます。ここでは制度の名前と考え方だけを示します。
譲渡所得の考え方と、取得費が分からないときの扱い
売った金額がそのまま課税の対象になるわけではありません。売却代金から、その家を手に入れたときの費用(取得費)と、売るためにかかった費用(譲渡費用)を差し引いた残りが対象になる、という組み立てです。所有していた期間の長さで扱いが変わる仕組みもあります。相続した家では、親が持っていた期間を引き継いで考える取り扱いがあるため、判定は税務署か税理士に確認してください。
古い家では、親がいくらで買ったかを示す契約書が見つからないことがあります。取得費が分からない場合の取り扱いも定められていますが、実際の購入額をもとにするより不利になることがあります。売買契約書、領収書、当時の通帳、建築の請負契約書などは、片付けのときに捨てずに探してください。書類が見つかるかどうかで、手元に残る金額が変わる場面があります。
二つの特例と、条件を判定してもらう相手
ひとつは、自分が住んでいた家を売るときに使える特例です。名前のとおり「住んでいたこと」が前提なので、親が住んでいた家を相続人が売る場合に、そのまま当てはまるとは限りません。同居していたか、いつまで住んでいたか、住まなくなってからどれくらい経ったかといった点が問われます。
もうひとつは、一定の要件を満たす被相続人の居住用家屋・敷地を相続人が売る場合の特例です。原則として相続開始直前に被相続人が居住していた一定の家屋が対象ですが、老人ホーム等へ入所していた場合にも所定の要件を満たせば対象になり得ます。現行制度では対象となる譲渡期間は2027年12月31日までで、控除額は原則最高3,000万円です。ただし2024年1月1日以後の譲渡で、対象となる家屋・敷地を取得した相続人が3人以上いる場合は、1人当たりの控除上限が2,000万円になります。建築時期、相続後の利用状況、売却時期、売却代金、耐震・除却等の要件や確認書類があるため、解体するか残すか、いつ売るかを決める前に国税庁の最新要件と自治体の確認書手続きを確認してください。
どちらも規定は原則と例外が層になっており、要約だけを読んで自己判断すると外れます。登記事項証明書、住民票の履歴、売買契約書の写しなどを持って、税務署の相談窓口か税理士に見てもらうほうが結局は近道です。相談は売ったあとよりも、売る前のほうが選べる道が多く残ります。
貸す場合の現実|必要な修繕の規模と、戻れなくなる可能性
「売らずに貸せば家も残るし収入も入る」と考えたくなりますが、貸すという選択は事業を始めるのに近い性質を持ちます。始める前に、必要な工事の規模と、あとから取り消しにくい点を見ておきます。
貸せる状態にするまでの工事と、その後の管理
長く住んでいた家を、そのまま貸せることは多くありません。給湯器やコンロなどの設備、雨漏り、床の沈み、和室の傷み、窓や断熱の状態。どこまで直すかで費用は大きく変わり、直しすぎると回収が遠のきます。まずは複数の工事会社に現地を見てもらい、貸すために必要な工事と、なくても支障のない工事を分けてもらってください。
遠方に住んでいるなら、日々の管理は管理会社へ任せる形が現実的です。その分の費用は毎月かかりますが、入居者からの連絡、家賃の集金、退去の立ち会いを自分でやる負担と比べて決めます。契約の前に、どこまでが管理の範囲で、どこからが別料金かを書面で確かめてください。
借主が決まった後に取り消すのは簡単ではない
いったん人が住み始めると、貸主の都合で出ていってもらうことは簡単ではありません。建物の賃貸借には借主を保護する仕組みがあり、更新や解約の申し入れには制約があります。期間を区切る形の契約もありますが、要件や手続きが決まっています。「そのうち売るつもり」「いずれ子どもが住むかもしれない」という含みがあるなら、貸す前に契約の型を不動産会社や弁護士へ相談してください。
収入の面でも、見込みは固く立てておく必要があります。家賃は入る月もあれば入らない月もあり、募集をかけてすぐ決まるとは限りません。退去のたびに原状回復と再募集の費用が出ます。滞納や近隣とのトラブルへの対応も、最終的には所有者の側へ返ってきます。満室が続く前提で計算しないことです。
住む・使う場合|通いで維持する負担と、固定資産税・保険の見積もり
誰かが住む、あるいは物置や別宅として使い続けるという選択もあります。手放さずに済む一方で、負担は静かに、しかし途切れずに続きます。
通いで維持する時間と、住まなくても続く税
空き家を持ちこたえさせるには、定期的に窓を開け、水を流し、庭と郵便受けを見る必要があります。片道の移動時間と交通費に、往復で一日が消えることもあります。年に何回行けるか、誰が行くかを具体的に決めておかないと、いつのまにか一人へ負担が寄り、その不公平が後の話し合いを難しくします。
人が住んでいなくても、所有している限り固定資産税や都市計画税の課税は続きます。住宅用地には固定資産税等の負担を軽くする特例がありますが、管理不全空家等や特定空家等について市区町村から指導を受けても改善せず、勧告を受けた敷地は住宅用地特例の対象から外れます。単に空き家に位置づけられただけで直ちに特例がなくなるわけではありません。判定の基準や指定までの流れは自治体ごとに案内されているので、市区町村の窓口で確認してください。
保険の扱いと、誰が費用を出し続けるのかを決める
名義が変わったこと、人が住まなくなったことを保険会社へ伝えないままだと、いざというときに想定した補償にならないことがあります。空き家は契約の区分が変わる場合があるため、相続したら早めに保険会社へ連絡し、契約の内容と条件を確認してください。
そのうえで、続く費用を誰が出すのかを決めます。使う人と、税金や保険料を払う人がずれると、数年後にもめる原因になります。「住む人が持ち出しを負担する」「共有のままなら持分に応じて出す」など、負担の形を最初に決めて書き残しておきます。口頭で決めた負担は、支払いが続くうちに認識がずれていきます。
家財と残置物の片付け|費用の目安と、売却前に済ませる範囲
売るにしても貸すにしても、家財の片付けは避けて通れません。費用も感情も重くなる工程なので、時間に余裕のあるうちに手をつけたほうが楽になります。
片付けの費用は何で決まるか、先に探すもの
費用は主に、荷物の量、間取りと階数、搬出のしやすさ、処分に手間のかかる品目の有無で決まります。トラックが家の前まで入れるか、エレベーターがあるか、階段が急かどうかで作業の人数と時間が変わります。金額は業者と地域で幅があるので、同じ条件で複数社に見積もりを依頼して比べてください。訪問して現物を見ない見積もりは、あとで増えることがあります。
捨てる前に探すべき書類もあります。売買契約書や建築の請負契約書、権利証や登記識別情報、保険証券、通帳、公共料金の書類。これらは特例の判定や各種の手続きで効いてきます。写真や手紙は家族で分ける時間を先に取り、業者に入ってもらうのはそのあとにします。順番を逆にすると、取り返しがつきません。
売却前にどこまで片付けるか
買主が土地として使うつもりなら、建物や家財の扱いを含めて交渉になることもあります。一方、そのまま住みたい買主に売るなら、空にしたほうが見学の印象は良くなります。どこまでやるかは、売り方の見通しが立ってから不動産会社と相談すると、無駄な作業を減らせます。
貸す場合も同じで、残置物をどう扱うかは契約に関わります。前の所有者の家財を置いたまま貸すと、故障したときの修理や処分の責任があいまいになります。残すものと引き取ってもらうものを書面で分けておくと、あとの言い分の食い違いを減らせます。
きょうだいが複数いる場合の進め方|合意の取り方と記録の残し方
相続人が複数いると、家の問題は不動産の問題であると同時に、人の問題になります。話す順番を変えるだけで、まとまりやすさは変わります。
情報を先にそろえてから希望を聞く
「売りたい」「残したい」から入ると、気持ちのぶつかり合いになります。先に、名義の状態、建物の傷み具合、毎年かかる費用、売った場合と貸した場合の見積もりを、全員が同じ紙で見られるようにします。同じ材料を見てから希望を出すと、意見の違いが好き嫌いではなく条件の違いとして扱えるようになります。
立場の違いは、家との距離から生まれます。近くに住む人は管理の手間を負い、遠くに住む人には思い出が残ります。どちらが正しいという話ではなく、見えているものが違うだけです。誰がどれだけ手を動かしてきたかを言葉にして認めるところから始めると、費用や分け方の話へ移りやすくなります。
決めたことを文章で残し、行き詰まったら第三者を入れる
口約束は、半年も経てば別の記憶になっています。日付、集まった人、決めたこと、次に誰が何をするかを、その場で短く書いて共有してください。分け方そのものを確定させるには遺産分割協議書などの書面が必要になるので、形式や必要な書類は司法書士や弁護士に確認します。
当事者だけで動かなくなったら、第三者を入れます。登記や書面は司法書士、税は税理士、争いになりそうなら弁護士、家庭裁判所の手続きという道もあります。どこへ行けばよいか分からない段階なら、自治体の相談窓口や公的な法律相談で入口を教えてもらう方法もあります。早い段階で相談したほうが、選べる手続きは多く残ります。
判断を先送りしたときに起きること|時間経過で不利になる項目
「今は決められない」も一つの判断です。ただし先送りには、時間とともに選択肢が減っていくという性質があります。何が減っていくのかを知ったうえで先送りするなら、それは判断です。
時間が経つほど不利になること
人が住まない家では、換気や通水の機会が減り、建物の状態によっては劣化や不具合に気づきにくくなることがあります。雨漏りやシロアリは、見つかったときにはもう広がっていることが少なくありません。建物としての評価が下がると、売り方は「そのまま売る」から「解体して土地として売る」へ寄っていき、解体費という新しい支出が乗ります。
登記をしないまま次の世代で相続が起きると、関係者は枝分かれして増えます。一人でも連絡が取れない人がいれば、手続きはそこで止まります。人数が増えるほど合意は難しくなり、書類を集める費用も手間も膨らみます。
加えて、相続にかかわる手続きには申告や申請の期限が定められているものがあります。特例のなかにも、一定の期間内に売ることを条件としているものがあります。ここで年数は断定しませんが、期限のあるものが複数あることは前提として押さえ、早い段階で税務署や司法書士に、自分のケースで効いてくる期限を確認してください。
いま決められることから決める
全部を一度に決める必要はありません。登記事項証明書を取る、金融機関へ照会する、片付けの見積もりを取る、税務署の相談を予約する。どれも結論を先取りしない作業で、進めても選択肢は狭まりません。まずここまでを家族で分担し、材料がそろってから売る・貸す・使うを話し合ってください。
期限のある手続きだけは、材料集めと並行して先に確認しておきます。「まだ決めていないから相談できない」ということはなく、決めていない段階の相談こそ、窓口では受け付けてもらえます。
実家をどうするかに、全員へ当てはまる正解はありません。この記事で並べたのは、判断するための材料と、その材料をどこで手に入れるかです。制度の適用や法律の解釈にかかわる部分は、自分の家の書類を持って、税務署・法務局・自治体の窓口や、司法書士・税理士・弁護士といった専門家に確認してください。
相続した実家の売却を決める前の3つの確認
登記名義・共有者の意向・建物の状態を確認し、維持費と売却費用を整理します。売却査定は一社だけで決めず、価格の根拠を比較してください。
比較・相談の次の一歩
判断材料を整理したうえで、不動産査定の比較方法も参考にしてください。契約や費用の条件は各社の見積書・契約書で最終確認しましょう。
よくある質問
Q. 実家を相続したら、まず何から始めればいいですか?
Q. 相続登記には期限がありますか?
Q. 売るか貸すか決められないときはどうすればいいですか?
Q. 相続した空き家を売ると3,000万円控除を使えますか?
Q. きょうだいで意見が分かれた場合はどう進めますか?
Q. 売却査定は1社だけでも大丈夫ですか?
まとめ|結論を急がず、期限のある手続きと価格確認から進める
実家を相続したときは、最初から売却・賃貸・保有のどれかに決める必要はありません。先に登記、境界、借入、年間維持費を確認し、売却査定や賃料査定で実際の数字をそろえることが重要です。一方、相続登記や税制には期限・適用条件があるため、そこだけは先送りせず確認してください。
売る可能性が少しでもあるなら、まず相場を数字で確認
不動産会社によって査定額や得意な売り方は異なります。複数社の査定を比較し、価格だけでなく根拠・販売方針・想定期間まで確認すると、家族で判断しやすくなります。







コメント